Domain netzschutzsysteme.de kaufen?
Wir ziehen mit dem Projekt
netzschutzsysteme.de um.
Sind Sie am Kauf der Domain
netzschutzsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain netzschutzsysteme.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Schneider Electric Netzüberwachung RM35TF36Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=neinFunktion Phasenfolgeüberwachung=jaFunktion Phasenausfallerkennung=jaFunktion Unterspannungserkennung=jaFunktion Überspannungserkennung=jaFunktion Asymmetrieerkennung=jaSpannungsmessbereich=384..828 VMax. zulässige Ansprechverzögerungszeit=0,65 sMin. einstellbare Rückfallverzögerungszeit=0,1 sMax. zulässige Rückfallverzögerungszeit=10 sAnzahl der Kontakte als Wechsler=2Spannungsart der Betriebsspannung=DCBreite=35 mmHöhe=90 mmTiefe=72 mm158,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
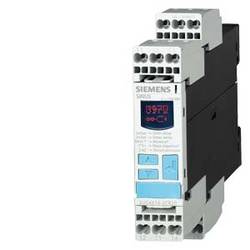
Siemens 3UG4616-1CR20 3UG46161CR20 Netzüberwachung!!! Auslaufprodukt !!! Der präferierte Nachfolger ist 3UG5616-1CR20 PH.FOL. PH.AUSF.3X160-690V SCHR Digitales Überwachungsrelais für 3-Phasen-Spg. mit N-Leiter zuschaltbare Phasenfolge Phasenausfall 3 x 90 bis 400 V AC 50 bis 60Hz Unter- und Überspg. 90-400V Hysterese 1-20 V je 0-20 s für Umin und Umax 1 W für Umin 1 W für Umax Schraubanschluss Digital einstellbares Netzüberwachungsrelais SIRIUS 3UG4 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie sowie Unter- und Überspannung, z. B. bei instabilen Netzen oder ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren oder Kränen. Weltweiter Einsatz durch Weitspannungsversorgung und internationale Zertifikate. Das Relais ist variabel einstellbar auf Über-, Unterschreitung oder Fensterüberwachung. Verzögerungszeiten und RESET-Verhalten sind frei parametrierbar. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Verlässliche Diagnose durch Anzeige von Istwert und Netzfehlerart. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Sie sind außerdem in verschiedenen Spannungen erhältlich, wahlweise mit IO-Link bzw. mit automatischer Drehrichtungskorrektur. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Einstecklaschen und Abdeckkappen ist einheitlich für alle Relais. SIRIUS Relais - ein Programm für alle Fälle.255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Netzüberwachung 3UG4615-2CR20, RelaisAuslaufprodukt. Der präferierte Nachfolger ist 3UG5616-2CR20 PH.FOL.PH.AUSF.3X160-690V FEDER. Digitales Überwachungsrelais für 3-phasige Netzspannung, zuschaltbare Phasenfolge, Phasenausfall 3 x 160 bis 690 V AC, 50 bis 60 Hz. Unter- und Überspannung 160-690 V, Hysterese 1-20 V je 0-20 s für Umin und Umax, 1 W für Umin, 1 W für Umax. Federzugtechnik, digital einstellbares Netzüberwachungsrelais SIRIUS 3UG4 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie sowie Unter- und Überspannung, z. B. bei instabilen Netzen oder ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren oder Kränen. Weltweiter Einsatz durch Weitspannungsversorgung und internationale Zertifikate. Das Relais ist variabel einstellbar auf Über-, Unterschreitung oder Fensterüberwachung. Verzögerungszeiten und RESET-Verhalten sind frei parametrierbar. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Verlässliche Diagnose durch Anzeige von Istwert und Netzfehlerart. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Sie sind ausserdem in verschiedenen Spannungen erhältlich, wahlweise mit IO-Link bzw. mit automatischer Drehrichtungskorrektur. Das umfassende Zubehör, wie z. B. Gerätekennzeichnungsschilder, Einstecklaschen und Abdeckkappen, ist einheitlich für alle Relais. SIRIUS Relais - ein Programm für alle Fälle.271,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 3UG4618-2CR20 3UG46182CR20 Netzüberwachung!!! Auslaufprodukt !!! Der präferierte Nachfolger ist 3UG5618-2CR20 PH.FOL.PH.AUSF.3X160-690V FEDER Digitales Überwachungsrelais für 3-Phasen-Spg. mit N-Leiter autom. Phasenfolge-Korrektur Phasenausfall 3 x 90 bis 400 V AC 50 bis 60Hz Unter- und Überspg. 90-400V Hysterese 1-20 V Ausschaltverzögerung 0-20 s Asymmetrie 0-20% 1 W für Phasenkorrektur 1 W für Netzfehler Federzugtechnik Digital einstellbares Netzüberwachungsrelais SIRIUS 3UG4 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie sowie Unter- und Überspannung, z. B. bei instabilen Netzen oder ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren oder Kränen. Weltweiter Einsatz durch Weitspannungsversorgung und internationale Zertifikate. Das Relais ist variabel einstellbar auf Über-, Unterschreitung oder Fensterüberwachung. Verzögerungszeiten und RESET-Verhalten sind frei parametrierbar. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Verlässliche Diagnose durch Anzeige von Istwert und Netzfehlerart. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Sie sind außerdem in verschiedenen Spannungen erhältlich, wahlweise mit IO-Link bzw. mit automatischer Drehrichtungskorrektur. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Einstecklaschen und Abdeckkappen ist einheitlich für alle Relais. SIRIUS Relais - ein Programm für alle Fälle.305,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
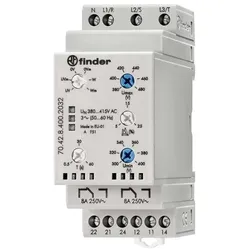
Finder Netzüberwachung, RelaisFinder Netzüberwachung 70.42.8.400.2032 Hersteller: Finder Bezeichnung: Netzüberwachung 3-phasig, 380-415 VAC Typ: 70.42.8.400.2032 Art des elektrischen Anschlusses: Schraubanschluss Mit abnehmbaren Klemmen: Nein Nennsteuerversorgungsspannung Us bei AC 50 Hz: 380-415 V Nennsteuerversorgungsspannung Us bei AC 60 Hz: 380-415 V Spannungsart zur Betätigung: AC Funktion Phasenfolgenüberwachung: Ja Funktion Phasenfehlererkennung: Ja Funktion Unterspannungserkennung: Ja Funktion Überspannungserkennung: Ja Funktion Asymmetrieerkennung: Ja Spannungsmessbereich: 300-480 V Min. einstellbare Ansprechverzögerungszeit: 1 s Max. zulässige Ansprechverzögerungszeit: 1 s Min. einstellbare Nachlaufzeit: 0,5 s Max. zulässige Nachlaufzeit: 60 s Anzahl der Kontakte als Umschaltkontakte: 2 Breite: 35 mm Höhe: 88,8 mm Tiefe: 60,8 mm Finder Netzüberwachung 70.42.8.400.2032: weitere Details 3-phasige 380-415 V AC Überwachung mit N-Leiterüberwachung (nicht wählbar). Einstellbare Funktionen: Unterspannung, Überspannung, Über- und Unterspannungsbereich, Spannungsfehler-Speicher wählbar, Phasenfolge, Phasenfehler, Phasenungleichgewicht und N-Leiter-Unterbrechung. Versorgungsspannungsbetriebsbereich 220 - 510 V AC 50/60 Hz. Nennleistung: 12,5 VA / 1 W. Kontakt: 2 Umschaltkontakte für 8 A. Ausschaltverzögerungszeit einstellbar von 0,5-60 Sekunden. Einschaltverzögerungszeit: 1 Sekunde. Gerätebreite: 35 mm. EAN: 8012823398952.178,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Netzüberwachung RM35TF36Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=neinFunktion Phasenfolgeüberwachung=jaFunktion Phasenausfallerkennung=jaFunktion Unterspannungserkennung=jaFunktion Überspannungserkennung=jaFunktion Asymmetrieerkennung=jaSpannungsmessbereich=384..828 VMax. zulässige Ansprechverzögerungszeit=0,65 sMin. einstellbare Rückfallverzögerungszeit=0,1 sMax. zulässige Rückfallverzögerungszeit=10 sAnzahl der Kontakte als Wechsler=2Spannungsart der Betriebsspannung=DCBreite=35 mmHöhe=90 mmTiefe=72 mm158,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Siemens 3UG4616-1CR20 3UG46161CR20 Netzüberwachung!!! Auslaufprodukt !!! Der präferierte Nachfolger ist 3UG5616-1CR20 PH.FOL. PH.AUSF.3X160-690V SCHR Digitales Überwachungsrelais für 3-Phasen-Spg. mit N-Leiter zuschaltbare Phasenfolge Phasenausfall 3 x 90 bis 400 V AC 50 bis 60Hz Unter- und Überspg. 90-400V Hysterese 1-20 V je 0-20 s für Umin und Umax 1 W für Umin 1 W für Umax Schraubanschluss Digital einstellbares Netzüberwachungsrelais SIRIUS 3UG4 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie sowie Unter- und Überspannung, z. B. bei instabilen Netzen oder ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren oder Kränen. Weltweiter Einsatz durch Weitspannungsversorgung und internationale Zertifikate. Das Relais ist variabel einstellbar auf Über-, Unterschreitung oder Fensterüberwachung. Verzögerungszeiten und RESET-Verhalten sind frei parametrierbar. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Verlässliche Diagnose durch Anzeige von Istwert und Netzfehlerart. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Sie sind außerdem in verschiedenen Spannungen erhältlich, wahlweise mit IO-Link bzw. mit automatischer Drehrichtungskorrektur. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Einstecklaschen und Abdeckkappen ist einheitlich für alle Relais. SIRIUS Relais - ein Programm für alle Fälle.255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Siemens Netzüberwachung 3UG4615-2CR20, RelaisAuslaufprodukt. Der präferierte Nachfolger ist 3UG5616-2CR20 PH.FOL.PH.AUSF.3X160-690V FEDER. Digitales Überwachungsrelais für 3-phasige Netzspannung, zuschaltbare Phasenfolge, Phasenausfall 3 x 160 bis 690 V AC, 50 bis 60 Hz. Unter- und Überspannung 160-690 V, Hysterese 1-20 V je 0-20 s für Umin und Umax, 1 W für Umin, 1 W für Umax. Federzugtechnik, digital einstellbares Netzüberwachungsrelais SIRIUS 3UG4 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie sowie Unter- und Überspannung, z. B. bei instabilen Netzen oder ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren oder Kränen. Weltweiter Einsatz durch Weitspannungsversorgung und internationale Zertifikate. Das Relais ist variabel einstellbar auf Über-, Unterschreitung oder Fensterüberwachung. Verzögerungszeiten und RESET-Verhalten sind frei parametrierbar. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Verlässliche Diagnose durch Anzeige von Istwert und Netzfehlerart. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Sie sind ausserdem in verschiedenen Spannungen erhältlich, wahlweise mit IO-Link bzw. mit automatischer Drehrichtungskorrektur. Das umfassende Zubehör, wie z. B. Gerätekennzeichnungsschilder, Einstecklaschen und Abdeckkappen, ist einheitlich für alle Relais. SIRIUS Relais - ein Programm für alle Fälle.271,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 3UG4618-2CR20 3UG46182CR20 Netzüberwachung!!! Auslaufprodukt !!! Der präferierte Nachfolger ist 3UG5618-2CR20 PH.FOL.PH.AUSF.3X160-690V FEDER Digitales Überwachungsrelais für 3-Phasen-Spg. mit N-Leiter autom. Phasenfolge-Korrektur Phasenausfall 3 x 90 bis 400 V AC 50 bis 60Hz Unter- und Überspg. 90-400V Hysterese 1-20 V Ausschaltverzögerung 0-20 s Asymmetrie 0-20% 1 W für Phasenkorrektur 1 W für Netzfehler Federzugtechnik Digital einstellbares Netzüberwachungsrelais SIRIUS 3UG4 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie sowie Unter- und Überspannung, z. B. bei instabilen Netzen oder ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren oder Kränen. Weltweiter Einsatz durch Weitspannungsversorgung und internationale Zertifikate. Das Relais ist variabel einstellbar auf Über-, Unterschreitung oder Fensterüberwachung. Verzögerungszeiten und RESET-Verhalten sind frei parametrierbar. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Verlässliche Diagnose durch Anzeige von Istwert und Netzfehlerart. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Sie sind außerdem in verschiedenen Spannungen erhältlich, wahlweise mit IO-Link bzw. mit automatischer Drehrichtungskorrektur. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Einstecklaschen und Abdeckkappen ist einheitlich für alle Relais. SIRIUS Relais - ein Programm für alle Fälle.305,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 3UG4616-2CR20 3UG46162CR20 Netzüberwachung!!! Auslaufprodukt !!! Der präferierte Nachfolger ist 3UG5616-2CR20 PH.FOL.PH.AUSF.3X160-690V FEDER Digitales Überwachungsrelais für 3-Phasen-Spg. mit N-Leiter zuschaltbare Phasenfolge Phasenausfall 3 x 90 bis 400 V AC 50 bis 60Hz Unter- und Überspg. 90-400V Hysterese 1-20 V je 0-20 s für Umin und Umax 1 W für Umin 1 W für Umax Federzugklemme Digital einstellbares Netzüberwachungsrelais SIRIUS 3UG4 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie sowie Unter- und Überspannung, z. B. bei instabilen Netzen oder ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren oder Kränen. Weltweiter Einsatz durch Weitspannungsversorgung und internationale Zertifikate. Das Relais ist variabel einstellbar auf Über-, Unterschreitung oder Fensterüberwachung. Verzögerungszeiten und RESET-Verhalten sind frei parametrierbar. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Verlässliche Diagnose durch Anzeige von Istwert und Netzfehlerart. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Sie sind außerdem in verschiedenen Spannungen erhältlich, wahlweise mit IO-Link bzw. mit automatischer Drehrichtungskorrektur. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Einstecklaschen und Abdeckkappen ist einheitlich für alle Relais. SIRIUS Relais - ein Programm für alle Fälle.275,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
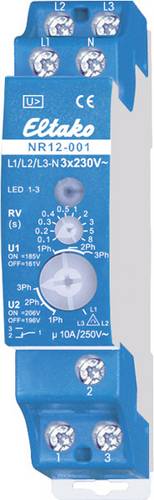
Eltako NR12-001-3x230V 22001330 NetzüberwachungNetzüberwachungsrelais mit Drehfeldüberwachung. Stand-by-Verlust nur 0.8 Watt. Reiheneinbaugerät für Montage auf Tragschiene (1TE) Zur Überwachung von 230V AC Spannung zwischen 1 bis 3 Außenleitern und dem Neutralleiter und zur Überwachung des Drehfeldes (rechtsdrehend) in den Drehschalter-Stellungen 2Ph und 3Ph. In der Stellung L1/L2/L3 wird nur das Drehfeld überwacht, unabhängig von der Netzspannung. Versorgungsspannung L1-N 180-250V/50Hz. Bei Ausfall von L1 fällt das Relais ohne Rückfallverzögerung sofort ab. Mit dem unteren Drehschalter auf der Frontseite können zwei Anzugs- bzw. Rückfallspannungen eingestellt werden und muss die Anzahl überwachter Außenleiter angegeben werden. U1: 161V Rückfallspannung und 185V Anzugsspannung. U2: 196V Rückfallspannung und 206V Anzugsspannung gem. VDE 0100, Teil 718 (früher: VDE 0108, Teil 1). LED-Anzeige für korrekte anliegende Spannung. Bei falscher Polung oder einem fehlenden Außenleiter blinkt die LED schnell. Rückfallverzögerung RV mit dem oberen Drehschalter einstellbar von 0.1 bis 8 Sekunden. Während die RV-Zeit läuft, blinkt die LED langsam. Anzugsverzögerung 0.5s. Maximale Geräteabsicherung 16A.40,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.