Domain netzschutzsysteme.de kaufen?
Wir ziehen mit dem Projekt
netzschutzsysteme.de um.
Sind Sie am Kauf der Domain
netzschutzsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain netzschutzsysteme.de kaufen?
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
Ähnliche Suchbegriffe für Genossenschaftsbanken
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
Finder Netzüberwachung 70.62.8.400.00003-Phasen-Netzüberwachung für Reiheneinbau 400 V AC 50/60 Hz, für DIN-Schiene, 2 Wechsler für 8 A (AC1), Kontaktmaterial AgNi, Kontaktspannung 250 V AC, max. Kontaktspannung 400 V AC, Industriebauform: 22,5 mm breit, Phasenfolge- und Phasenausfallüberwachung auch bei Rückspannung, Versorgungsspannung Arbeitsbereich 170 - 520 V, LED-Statusanzeige80,19 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
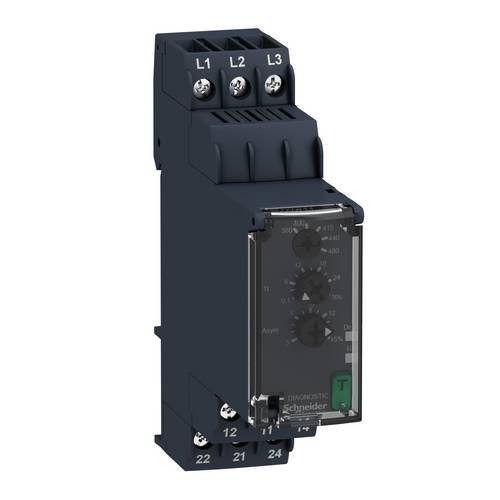
Schneider Electric NetzüberwachungZelio Control. Dieses Netzüberwachungsrelais überwacht Drehstromnetze (380-480 VAC) auf Phasenfolge, Phasenausfall und Phasenasymmetrie (5-15%). Zur Meldung sind zwei Relaiswechsler vorhanden, die bis 8 A belastbar ist. Für die Asymmetrie ist der Grenzwert und für den Ausgang ist eine Abschaltverzögerung einstellbar. Die Einstellungen erfolgen über Bedienelemente in der Front, die unter einer Klarsichtabdeckung gegen Veränderungen geschützt werden können. Mit einem beleuchteten Skalenpfeil läßt sich die Einstellung der Potentiometer sehr deutlich auch aus der Entfernung erkennen. Der frontseitige Diagnoseschalter ermöglicht das Ausschalten der Ausgangsrelais zum Test der Gesamtanwendung. Mit dem Schließen der Klarsichtabdeckung wird der Diagnoseschalter automatisch zurückgesetzt. Drei LEDs zeigt den Status an. Die Baubreite beträgt 22,5 mm und die Montage erfolgt auf der Hutschiene. Die Versorgung erfolgt aus dem Messkreis. Der Leitungsanschluss erfolgt über Schraubklemmen.100,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
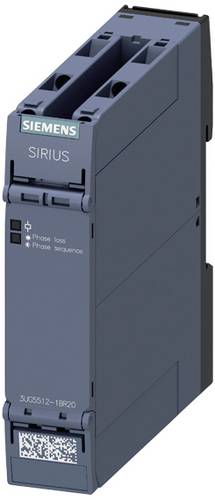
Siemens 3UG5512-1BR20 NetzüberwachungÜberwachungsrelais Phasenausfall-, Phasenfolge- und Asymmetrieüberwachung 3x 160-690 V AC, 15-70 Hz 2 Wechsler Schraubanschluss Netzüberwachungsrelais mit fester Funktion SIRIUS 3UG5 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie, z. B. bei ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren, Kränen oder Solar- und Windkraftanlagen. Weltweiter Einsatz durch internationale Zertifikate. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Varianten mit Weitspannungsbereich ohne Hilfsspannung sind in allen Netzen der Welt einsetzbar. Zusätzlich sind Geräte mit SIL 1/PL c Zertifizierung verfügbar. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Ersatzklemmen und Plombierabdeckungen, ist einheitlich für alle Relais. Die Netzüberwachungsrelais 3UG5 lösen die bewährte Baureihe 3UG4 ab. SIRIUS Relais - ein Programm für alle Fälle.124,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
-
Was sind Genossenschaftsanteile und wie können sie von verschiedenen Organisationen, wie beispielsweise Genossenschaftsbanken, Wohnungsbaugenossenschaften oder anderen kooperativen Unternehmen, genutzt werden, um Kapital von ihren Mitgliedern zu erhalten?
Genossenschaftsanteile sind Anteile, die von Mitgliedern einer Genossenschaft erworben werden können, um Kapital für die Genossenschaft zu beschaffen. Diese Anteile repräsentieren das Eigentum der Mitglieder an der Genossenschaft und berechtigen sie zur Teilnahme an Entscheidungen und Gewinnbeteiligungen. Genossenschaftsbanken können Genossenschaftsanteile von ihren Mitgliedern erwerben, um Kapital für ihre Geschäftstätigkeiten zu erhalten. Diese Anteile dienen als Eigenkapital und stärken die finanzielle Basis der Bank. Wohnungsbaugenossenschaften nutzen Genossenschaftsanteile, um Kapital für den Bau und die Instandhaltung von Wohnungen zu erhalten. Mitglieder, die Anteile erwerben, werden dadurch Miteigentümer der Wohnungen und haben Mitspracherecht bei Entscheid **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
Eaton - Schutzleiste Protection Strip 6 DIN - 3-Leiter-SchutztechnologieÜberspannungsschutz - Die Schutzleiste von Eaton ist ein Überspannungsschutzgerät für empfindliche Geräte in Wohn- oder Arbeitsumgebungen. Ein vollständiger Schutz: Dank der 3-Leiter-Schutztechnologie (Absicherung der 3 Leitungen Phase /...26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Netzüberwachung 70.62.8.400.00003-Phasen-Netzüberwachung für Reiheneinbau 400 V AC 50/60 Hz, für DIN-Schiene, 2 Wechsler für 8 A (AC1), Kontaktmaterial AgNi, Kontaktspannung 250 V AC, max. Kontaktspannung 400 V AC, Industriebauform: 22,5 mm breit, Phasenfolge- und Phasenausfallüberwachung auch bei Rückspannung, Versorgungsspannung Arbeitsbereich 170 - 520 V, LED-Statusanzeige80,19 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric NetzüberwachungZelio Control. Dieses Netzüberwachungsrelais überwacht Drehstromnetze (380-480 VAC) auf Phasenfolge, Phasenausfall und Phasenasymmetrie (5-15%). Zur Meldung sind zwei Relaiswechsler vorhanden, die bis 8 A belastbar ist. Für die Asymmetrie ist der Grenzwert und für den Ausgang ist eine Abschaltverzögerung einstellbar. Die Einstellungen erfolgen über Bedienelemente in der Front, die unter einer Klarsichtabdeckung gegen Veränderungen geschützt werden können. Mit einem beleuchteten Skalenpfeil läßt sich die Einstellung der Potentiometer sehr deutlich auch aus der Entfernung erkennen. Der frontseitige Diagnoseschalter ermöglicht das Ausschalten der Ausgangsrelais zum Test der Gesamtanwendung. Mit dem Schließen der Klarsichtabdeckung wird der Diagnoseschalter automatisch zurückgesetzt. Drei LEDs zeigt den Status an. Die Baubreite beträgt 22,5 mm und die Montage erfolgt auf der Hutschiene. Die Versorgung erfolgt aus dem Messkreis. Der Leitungsanschluss erfolgt über Schraubklemmen.100,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
-
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
Ähnliche Suchbegriffe für Genossenschaftsbanken
-
Siemens 3UG5512-1BR20 NetzüberwachungÜberwachungsrelais Phasenausfall-, Phasenfolge- und Asymmetrieüberwachung 3x 160-690 V AC, 15-70 Hz 2 Wechsler Schraubanschluss Netzüberwachungsrelais mit fester Funktion SIRIUS 3UG5 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie, z. B. bei ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren, Kränen oder Solar- und Windkraftanlagen. Weltweiter Einsatz durch internationale Zertifikate. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Varianten mit Weitspannungsbereich ohne Hilfsspannung sind in allen Netzen der Welt einsetzbar. Zusätzlich sind Geräte mit SIL 1/PL c Zertifizierung verfügbar. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Ersatzklemmen und Plombierabdeckungen, ist einheitlich für alle Relais. Die Netzüberwachungsrelais 3UG5 lösen die bewährte Baureihe 3UG4 ab. SIRIUS Relais - ein Programm für alle Fälle.124,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
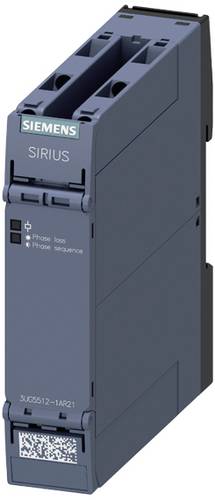
Siemens 3UG5512-1AR21 NetzüberwachungÜberwachungsrelais Phasenausfall-, Phasenfolge- und Asymmetrieüberwachung 3x 160-690 V AC, 15-70 Hz 1 Wechsler Schraubanschluss SIL 1/PL c Netzüberwachungsrelais mit fester Funktion SIRIUS 3UG5 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie, z. B. bei ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren, Kränen oder Solar- und Windkraftanlagen. Weltweiter Einsatz durch internationale Zertifikate. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Varianten mit Weitspannungsbereich ohne Hilfsspannung sind in allen Netzen der Welt einsetzbar. Zusätzlich sind Geräte mit SIL 1/PL c Zertifizierung verfügbar. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Ersatzklemmen und Plombierabdeckungen, ist einheitlich für alle Relais. Die Netzüberwachungsrelais 3UG5 lösen die bewährte Baureihe 3UG4 ab. SIRIUS Relais - ein Programm für alle Fälle.118,12 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
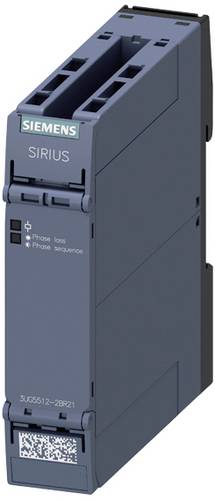
Siemens 3UG5512-2BR21 NetzüberwachungÜberwachungsrelais Phasenausfall-, Phasenfolge- und Asymmetrieüberwachung 3x 160-690 V AC, 15-70 Hz 2 Wechsler Federzuganschluss SIL 1/PL c Netzüberwachungsrelais mit fester Funktion SIRIUS 3UG5 für die Überwachung von Phasenfolge, -ausfall und -asymmetrie, z. B. bei ortsveränderlichen Anlagen wie Klimakompressoren, Kühlcontainern, Baustellenkompressoren, Kränen oder Solar- und Windkraftanlagen. Weltweiter Einsatz durch internationale Zertifikate. Weniger Platzbedarf im Schaltschrank dank einer schmalen Baubreite. Alle Ausführungen mit abnehmbaren Anschlussklemmen. Neben Schraubanschlusstechnik stehen die Geräte auch durchgängig mit Federzuganschluss für einen schnellen, wartungsfreien und rüttelsicheren Anschluss zur Verfügung. Varianten mit Weitspannungsbereich ohne Hilfsspannung sind in allen Netzen der Welt einsetzbar. Zusätzlich sind Geräte mit SIL 1/PL c Zertifizierung verfügbar. Das umfassende Zubehör, wie z.B. Gerätekennzeichnungsschilder, Ersatzklemmen und Plombierabdeckungen, ist einheitlich für alle Relais. Die Netzüberwachungsrelais 3UG5 lösen die bewährte Baureihe 3UG4 ab. SIRIUS Relais - ein Programm für alle Fälle.138,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Genossenschaftsanteile und wie können sie von verschiedenen Organisationen, wie beispielsweise Genossenschaftsbanken, Wohnungsbaugenossenschaften oder anderen kooperativen Unternehmen, genutzt werden, um Kapital von ihren Mitgliedern zu erhalten?
Genossenschaftsanteile sind Anteile, die von Mitgliedern einer Genossenschaft erworben werden können, um Kapital für die Genossenschaft zu beschaffen. Diese Anteile repräsentieren das Eigentum der Mitglieder an der Genossenschaft und berechtigen sie zur Teilnahme an Entscheidungen und Gewinnbeteiligungen. Genossenschaftsbanken können Genossenschaftsanteile von ihren Mitgliedern erwerben, um Kapital für ihre Geschäftstätigkeiten zu erhalten. Diese Anteile dienen als Eigenkapital und stärken die finanzielle Basis der Bank. Wohnungsbaugenossenschaften nutzen Genossenschaftsanteile, um Kapital für den Bau und die Instandhaltung von Wohnungen zu erhalten. Mitglieder, die Anteile erwerben, werden dadurch Miteigentümer der Wohnungen und haben Mitspracherecht bei Entscheid **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.